「健康平權」無法洗白藍白拖垮健保財務的修法惡意
賴中強
藍白闖下的錢坑大禍,每年絕對不只四百億!老人健保費到底是「全國一致」還是「全額補助」?黃國昌、傅崐萁不要閃躲!
【「健康平權」無法洗白藍白拖垮健保財務的修法惡意】
藍白黨人10月16日對全國民眾發動「閃電戰」突襲,修正老人福利法第二十二條第一項規定「老人或其法定扶養義務人就老人參加全民健康保險之保險費,經稅捐稽徵機關核定其最近一年綜合所得總額合計未達申報標準或綜合所得稅稅率未達百分之二十者,由中央主管機關全額補助之」
面對各界排山倒海的質疑,黃國昌表示,「老人福利法是民眾黨創黨主席柯文哲在2024年總統大選所提出的政見,柯主席當初提出政見,是想要落實長者『健康平權』,為什麼台灣長者生長在同一塊土地上,在不同縣市卻面臨差別待遇。」
求證民眾黨團提案理由「目前我國對於老人健保費之補助因各縣市政府財政狀況不一,導致多數縣市無法提供相關補助,違反憲法之平等原則。」
中國國民黨團提案理由也是「鑑於各縣市因財政狀況不同,面對65歲以上國人健保費全『額』補助而有不同待遇及福利。據衛福部統計,若全『面』補助65歲高齡長者健保費,中央僅需增加400億元支出,僅占113年度中央政府總預算2.99兆元的1.3%」
確實藍白黨團2024年的提案,都是以「健康平權」「全國一致」作為修法理由。但是,如果目的真的是「全國一致」,那為什麼不讓財政狀況良好已有全面補助措施的縣市,繼續原來的地方政府補助,讓中央政府只補助財政狀況不好的縣市來達成「健康平權」?反而,修法結果是「甩鍋中央」,無論地方財政狀況如何,一律甩鍋中央全面負擔並「全額補助」?
尤其是,財政收支劃分法修正後,地方統籌分配稅款從2025年四千多億元,成長到2026年的八千多億元,2027年更將達九千多億元。筆者先前即主張:「如果要擴大老人健保補助範圍,應由各縣市衡量自有財源,以新增地方統籌分配稅款支應。中央的財源如有餘裕,應該優先用於改善醫護待遇與護病比,並維持或提高健保給付範圍,例如罕見疾病用藥,而非用於減免有錢老人之健保費。」最近,連過去財力狀況不好的屏東縣,縣長周春米都在市議會宣布因統籌分配稅款增加,明年將開始全面補助六十五歲以上老人之健保費。
現在藍白修正老人福利法,要中央負擔原本六都及個別縣市已經在做的老人健保費補助,說實話,這個不是老人福利的提升,更像是財政收支劃分法第四次的惡修!
【藍白闖下的錢坑大禍,每年絕對不只四百億!】
傅崐萁與黃國昌更無法自圓其說的是:提案理由一下寫「全面補助」,一下寫「全額補助」,提案總說明標舉「全國一致」,提案條文卻出現「全額補助」;這前後兩兩概念意義會相同嗎?還是故作文字遊戲,掏空國庫,並誤導大眾。請傅崐萁與黃國昌不要閃躲!
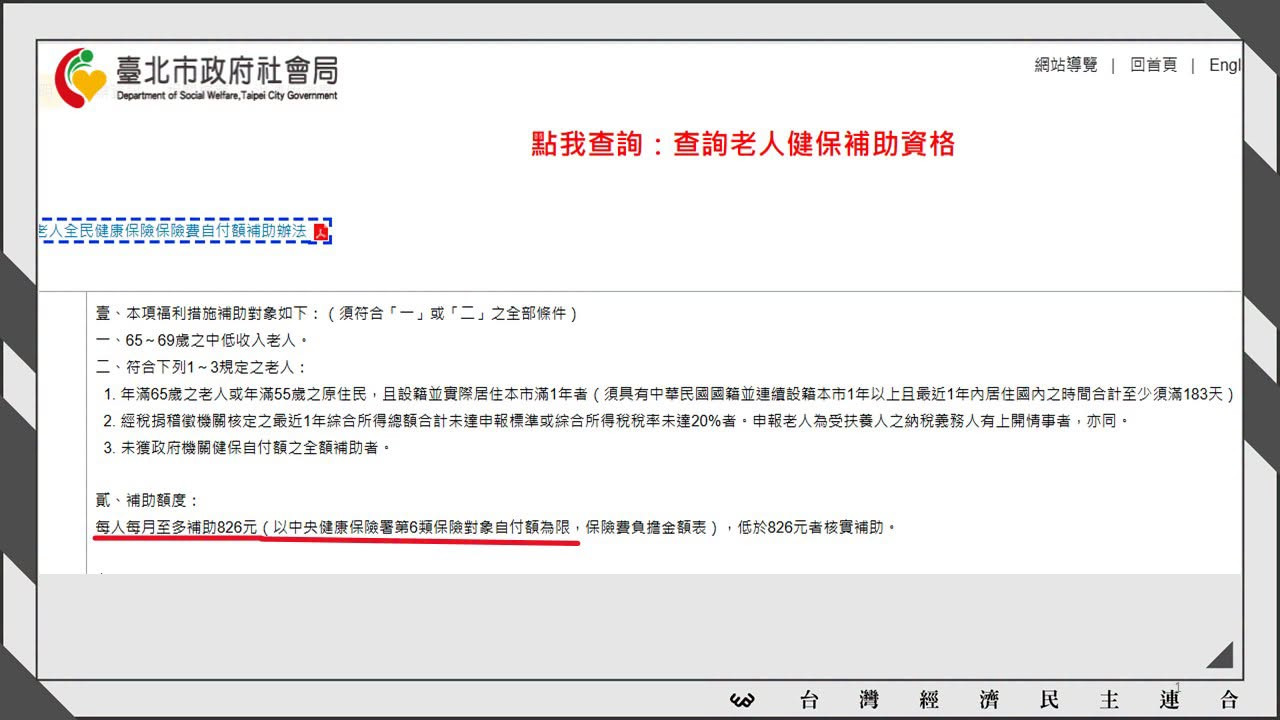
我們以財政能力最好的台北市為例,台北市現行補助額度是「每人每月至多補助826元(以中央健康保險署第6類保險對象自付額為限,保險費負擔金額表),低於826元者核實補助。」至多補助826元,這個當然不是「全額補助」!
全民健康保險法共分六類被保險人及其眷屬,第六類被保險人是不屬於前面五類,也非前面五類之眷屬,依法於社區投保,保險費是每月826元,每年近萬元。如果藍白是要求「全國一致」比照台北市的作法,「全面補助」全國老人每月826元保險費,全國65歲以上人口467萬人,扣除中央已經負擔之七十歲以上低收入戶等等,確實一年新增費用大約四百億元。這也是衛福部估算的:「若全『面』補助65歲高齡長者健保費,中央需增加400億元支出」但是,現在三讀通過的條文,藍白是要政府「全額補助」六類老人(無論是被保險人或眷屬身分)的「全額保費」,這個絕對超過四百億元,精算後絕對是個驚人數字。
大家只要想想:
■ A. 一位滿六十五歲還在工作的高薪長者,是依照每月投保薪資計算保險費,上限是313,000元,費率是5.17%,受雇者健保保費負擔比例是30%。全額補助是中央政府每月補助此人4854元,每年補助58248元。
■ B. 一位滿六十五歲的公司或商號老闆,是依照每月營利所得計算保險費,上限是313,000元,費率是5.17%,老闆自己的健保費負擔比例是100%。全額補助是中央政府每月補助此人16182元,每年補助194184元。
■ C. 一位滿六十五歲的開業醫師、律師、會計師、技師,是依照每月執行業務所得計算保險費,上限是313,000元,費率是5.17%,執行業務者自己保費負擔比例是100%。全額補助是中央政府每月補助此人16182元,每補助年194184元。
■ D. 一位滿六十五歲長者,以女兒的眷屬身分投保,女兒月薪313,000元,結論同A.。
■ E. 一位滿六十五歲長者,以兒子的眷屬身分投保,兒子開店每月營利所得313,000元,結論同B.。
■ F. 一位滿六十五歲長者,以女兒的眷屬身分投保,女兒每月執行業務所得313,000元,結論同C.。
■ G. 如果這位滿六十五歲長者有股利所得、利息所得、租金所得,原本應依2.11%繳納補充保費,然後,藍白要中央政府「全額補助」!
這麼高的健保費,就是健保「量能課費」的成果,也正是這樣的貧富相扶持,共同體的社會團結,撐起舉世羨慕的台灣健保。但是,現在藍白要用中央政府「全額補助」老人健保費來拖垮健保財務!
或許有人會說修正條文已有「經稅捐稽徵機關核定其最近一年綜合所得總額合計未達申報標準或綜合所得稅稅率未達百分之二十者」的排富條款。請注意:綜合所得稅稅率百分之二十的適用標準,其綜合所得「淨額」為138萬元,至於這個人綜合所得「總額」多少,那就各顯高明。近年來,政府推動各項免稅額、標準扣除額、列舉扣除額、特別扣除額的提高,加上富人善於稅務規劃,中高所得有低稅負者,並非罕見。財政部統計2024年綜所稅申報,年收入逾2,000萬元免繳所得稅:全國有4戶;年收入1,000萬至2,000萬元免繳所得稅:全國有約5至7戶;年收入200萬元以上卻免繳所得稅:全國共計約634戶。
【請藍白收手,健保財務惡化,絕非全民之福】
近年來,健保保費增加追不上給付之增加,2023年以來,政府動輒撥補健保財務每年數百億元,修法後全國適用所得稅率百分之二十以下之六十五歲以上老人全面免繳健保費,資源排擠的結果,中央政府將無力再撥補健保財務缺口。健保財務惡化的結果,要嘛節省支出,降低給付(擴大部分負擔或健保不給付項目),要嘛增加收入,提高保費。健保費率被迫調升的結果,不僅一般民眾負擔增加,雇主健保費負擔增加後,也將延緩全國勞工薪資的調升。
(轉載自:賴中強 2026/10/18 臉書貼文)